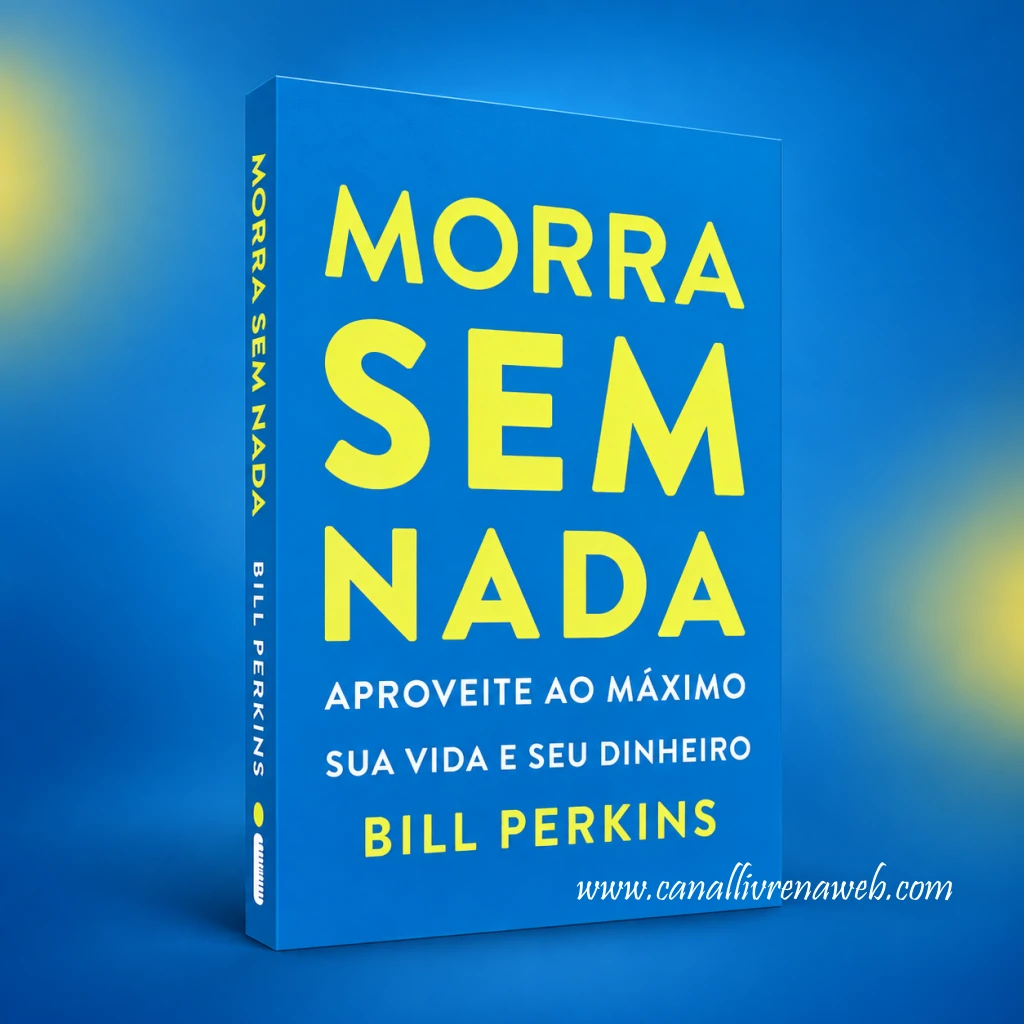
À primeira vista, o título Morra sem Nada pode parecer uma provocação exagerada. Talvez até soe como um convite à irresponsabilidade: gastar tudo, ignorar o futuro e viver como se não houvesse amanhã. Mas essa não é a proposta de Bill Perkins. Na verdade, seu argumento é quase o contrário. Ele quer que o leitor planeje melhor a própria vida, considerando não apenas quanto dinheiro possui, mas também quanto tempo, saúde e disposição ainda terá para transformar esse dinheiro em experiências que realmente façam sentido.
Perkins parte de uma pergunta desconfortavelmente simples: de que adianta passar décadas acumulando recursos se, quando finalmente decidirmos aproveitá-los, já não tivermos idade, saúde ou energia para fazer aquilo que sempre adiamos? Para ele, o erro de muitas pessoas não está em economizar, mas em transformar a economia em um fim em si mesma. O dinheiro deveria servir à vida; quando a vida inteira passa a servir ao dinheiro, alguma coisa ficou invertida.
Logo no início da obra, o autor deixa isso claro ao dizer que seu objetivo não é ensinar a aumentar patrimônio, mas ajudar o leitor a aproveitar melhor a própria existência. Ele chega a tratar a vida como um problema de otimização: temos recursos limitados — dinheiro, tempo e energia — e precisamos decidir como empregá-los de maneira a obter o máximo possível de realização.
Essa maneira de pensar muda completamente a pergunta tradicional sobre finanças. Em vez de perguntar apenas “quanto preciso economizar?”, Perkins nos leva a perguntar: quanto da minha vida estou gastando para ganhar um dinheiro que talvez nunca chegue a usar?
Essa provocação aparece de forma ainda mais forte quando ele apresenta o conceito de energia vital. Todo dinheiro obtido pelo trabalho representa uma parcela do nosso tempo de vida empregada para conquistá-lo. Isso significa que, quando trocamos horas, dias e anos por dinheiro, estamos fazendo uma troca que nunca poderá ser desfeita. Podemos ganhar mais dinheiro no futuro; não podemos recuperar um ano que já passou.
Perkins não está dizendo que trabalhar seja ruim ou que economizar seja um erro. O que ele questiona é o automatismo com que muitas pessoas repetem a mesma fórmula durante décadas: trabalhar mais, acumular mais, adiar mais. Para ele, existe um momento em que a prudência deixa de ser virtude e começa a produzir desperdício.
É aí que surge uma das perguntas centrais do livro: você está construindo segurança para viver melhor ou está deixando de viver em nome de uma segurança que talvez nunca precise usar?
Invista em Experiências Antes que Algumas Delas Passem do Prazo
Se existe uma ideia que atravessa praticamente todo o livro, é esta: a vida é formada pelas experiências que realmente vivemos, e não apenas pelo patrimônio que conseguimos acumular. Para Perkins, dinheiro tem valor quando pode ser convertido em algo capaz de enriquecer nossa passagem pelo mundo. Isso pode significar viajar, aprender alguma coisa nova, estar com pessoas importantes, realizar um projeto, conhecer lugares ou simplesmente dedicar tempo àquilo que dá sentido à vida.
Um dos exemplos mais marcantes é o de Jason, amigo de Perkins, que aos vinte e poucos anos decidiu abandonar temporariamente o trabalho e passar alguns meses viajando pela Europa. Naquele momento, Bill considerou a decisão arriscada demais e preferiu continuar trabalhando. Anos depois, quando finalmente teve condições muito melhores de fazer a mesma viagem, percebeu algo importante: ele podia comprar uma passagem para a Europa, mas não podia comprar novamente os seus vinte e poucos anos. As circunstâncias haviam mudado, assim como suas responsabilidades, disposição e maneira de experimentar o mundo.
Esse exemplo resume um princípio fundamental de Morra sem Nada: algumas experiências têm uma espécie de janela de oportunidade. Não porque se tornem absolutamente impossíveis depois, mas porque seu significado e sua intensidade podem mudar profundamente com a idade. Dormir em um hostel, fazer uma longa trilha, viajar sem roteiro, brincar durante horas com filhos pequenos ou começar determinada aventura talvez sejam experiências muito diferentes aos 25, aos 50 ou aos 80 anos.
Perkins não sugere que todo mundo deva viajar ou seguir o mesmo estilo de vida. Pelo contrário, ele ressalta que aquilo que produz realização varia de pessoa para pessoa. O importante é identificar quais experiências realmente importam para você e parar de tratá-las como algo que pode ser adiado indefinidamente.
É nesse ponto que aparece um dos conceitos mais interessantes da obra: o dividendo de lembranças. Uma boa experiência não entrega valor apenas no momento em que acontece. Ela continua “pagando” ao longo dos anos, porque pode ser recordada, contada, compartilhada e revivida emocionalmente. Perkins percebe isso com força ao observar seu pai já debilitado, revendo no iPad imagens antigas de sua época no futebol americano universitário. Mesmo sem condições para criar muitas experiências novas, ele ainda encontrava alegria naquilo que havia vivido.
Por isso, gastar dinheiro com experiências significativas pode ser visto como um investimento muito diferente de comprar objetos. O objeto pode perder novidade e valor com o tempo; uma experiência importante pode produzir satisfação durante anos.
E aqui Perkins nos obriga a encarar outra pergunta incômoda: quantas lembranças você está deixando de construir hoje porque está convencido de que haverá tempo suficiente para viver tudo depois?
O Dinheiro Certo, na Hora Certa
Outro ponto importante do livro aparece quando Perkins enfrenta uma objeção quase inevitável à ideia de “morrer sem nada”: e os filhos? Para muita gente, gastar o próprio patrimônio em vida parece egoísmo, porque existe o desejo de deixar uma herança. Perkins responde de maneira provocativa: se determinado dinheiro realmente pertence, em intenção, aos filhos, então talvez faça mais sentido entregá-lo quando ele puder transformar a vida deles, e não apenas quando os pais morrerem.
O raciocínio é simples. Uma herança tradicional costuma chegar em uma data determinada pela morte de quem doa, não pela necessidade de quem recebe. Isso significa que o dinheiro pode chegar tarde demais para financiar estudos, ajudar na compra da primeira casa, permitir uma mudança de carreira ou aliviar uma fase de maior pressão familiar. Perkins cita dados segundo os quais o recebimento de heranças tende a atingir seu pico em torno dos 60 anos — justamente uma idade em que, para muitas pessoas, várias das maiores despesas e decisões da vida já ficaram para trás.
A mesma lógica vale para a filantropia. Se alguém deseja ajudar uma causa, por que necessariamente esperar até a morte? Doar em vida permite acompanhar o impacto, aprender com a experiência e, em muitos casos, direcionar os recursos para um momento em que eles sejam mais úteis.
Mais uma vez, Perkins não está defendendo irresponsabilidade. Ele não diz para entregar aos filhos um dinheiro necessário à própria segurança futura. A proposta é separar mentalmente duas coisas: aquilo que você realmente pretende deixar para outras pessoas e aquilo que pertence à sua própria vida. Depois disso, cada parte pode ser usada com mais intenção.
Esse ponto reforça a mensagem central da obra: o valor de um recurso depende também do momento em que ele é utilizado. Um milhão de reais aos 90 anos não oferece necessariamente as mesmas possibilidades que uma fração desse valor aos 30 ou aos 40. O mesmo dinheiro pode ter impactos completamente diferentes dependendo da idade, da saúde, das responsabilidades e das oportunidades existentes naquele momento.
Por isso, uma das perguntas mais fortes que Morra sem Nada nos propõe é esta: você está apenas acumulando recursos ou está pensando cuidadosamente sobre quando eles podem produzir o maior benefício possível para você e para as pessoas que ama?
Não Viva no Piloto Automático: Equilibrar Também É Saber Quando
Depois de defender o valor das experiências, Perkins faz um movimento importante: ele reconhece que simplesmente gastar mais também pode ser um erro. Em determinado período da juventude, ele próprio saiu de um extremo para outro. Antes economizava demais; depois passou a gastar sem critério, apenas porque podia. O resultado foi perceber que trocar o piloto automático da economia pelo piloto automático do consumo não resolvia nada. O objetivo continuava sendo encontrar um equilíbrio consciente entre aproveitar o presente e proteger o futuro.
É por isso que Perkins rejeita fórmulas financeiras rígidas que servem da mesma maneira para todas as idades. Economizar determinada porcentagem da renda todos os meses pode ser uma boa regra geral, mas não considera que nossa situação muda ao longo da vida. Aos 25 anos, uma pessoa pode ter pouca renda, muita saúde e uma grande possibilidade de aumentar seus ganhos. Aos 55, pode ter um patrimônio muito maior, mas menos tempo e menos disposição para determinadas experiências. Aplicar exatamente a mesma lógica financeira às duas fases pode produzir decisões pouco inteligentes.
Aqui aparece outra das grandes mensagens de Morra sem Nada: dinheiro, tempo e saúde não atingem seu máximo ao mesmo tempo. Quando somos jovens, em geral temos mais saúde e tempo, mas menos recursos. Mais tarde, podemos ter mais dinheiro, porém menos liberdade ou disposição física. E, na velhice, é possível que exista patrimônio suficiente, mas já não exista capacidade para desfrutá-lo como antes.
Esse desencontro entre os três recursos é justamente o que torna o planejamento da vida tão importante. Não basta perguntar quanto custará determinada experiência; também precisamos perguntar quando ainda teremos condições de aproveitá-la verdadeiramente.
Perkins chega então ao conceito do ápice do patrimônio. Em vez de imaginar que devemos acumular até o último dia de trabalho e só então começar a gastar, ele sugere que existe um momento em que aumentar patrimônio deixa de ser o principal objetivo. A partir dali, deveria começar gradualmente a chamada “desacumulação”: usar de forma deliberada aquilo que foi construído para viver experiências, ajudar pessoas e aproveitar os anos em que saúde e recursos ainda coexistem em boas condições.
Nas simulações apresentadas no livro, Perkins observa que, para muitas pessoas, esse ponto máximo poderia ocorrer aproximadamente entre os 45 e os 60 anos, embora saúde, renda, expectativa de vida e circunstâncias pessoais possam mudar bastante esse momento. O número não deve ser entendido como uma regra universal; o conceito é mais importante que a idade exata.
A provocação é poderosa porque contraria um hábito profundamente enraizado: continuar acumulando simplesmente porque sempre acumulamos.
Talvez o maior perigo não seja gastar cedo demais nem guardar de menos. Pode ser chegar a uma fase avançada da vida e perceber que continuamos trabalhando para aumentar um patrimônio que já era suficiente, enquanto oportunidades que dependiam de tempo, saúde e presença desapareceram silenciosamente.
E então surge outra pergunta difícil: você sabe quanto é suficiente — ou pretende continuar acumulando até que a própria vida decida por você quando parar?
A Vida Também Tem Estações — e Algumas Não Voltam
Talvez uma das ideias mais fortes do livro apareça quando Perkins deixa de falar apenas sobre dinheiro e passa a falar diretamente sobre tempo. Para ele, o problema não é apenas que todos vamos morrer um dia. É que, muito antes da morte definitiva, várias versões de nós mesmos já terão desaparecido.
O adolescente deixa de existir. O universitário deixa de existir. O pai de uma criança pequena deixa de existir quando aquela criança cresce. A pessoa capaz de correr, esquiar, viajar sem dificuldades ou dormir em qualquer lugar também pode desaparecer com o tempo. Perkins chama atenção para essas pequenas “mortes” porque cada fase da vida encerra possibilidades que talvez nunca retornem da mesma maneira.
Um exemplo simples que ele oferece envolve as próprias filhas. Durante anos, Perkins assistiu repetidamente com elas ao filme Pooh e o Efalante. Até que, certo dia, sua filha mais nova simplesmente não quis mais assistir. A fase havia terminado sem aviso. Ele percebeu então que, se soubesse quando seria a última vez, provavelmente teria valorizado mais aquelas sessões aparentemente banais.
Essa reflexão talvez seja ainda mais importante do que parece. Muitas experiências não terminam com uma data marcada no calendário. Um dia brincamos pela última vez com determinado grupo de amigos. Um dia carregamos nosso filho no colo pela última vez. Um dia visitamos pela última vez alguém que depois partirá. Na maioria das vezes, só descobrimos que aquela experiência terminou quando já não é possível repeti-la.
Para combater essa tendência de viver como se todas as oportunidades permanecessem abertas para sempre, Perkins propõe uma ferramenta simples: os intervalos de tempo. A ideia é dividir o futuro em períodos de cinco ou dez anos e distribuir neles as experiências que realmente gostaríamos de viver. Não se trata de criar uma agenda rígida, mas de perceber que determinadas coisas fazem mais sentido — ou só são possíveis — em certas fases da vida.
Essa proposta é mais profunda do que uma simples “lista de desejos”. A lista tradicional costuma dizer apenas o que alguém gostaria de fazer antes de morrer. Os intervalos de tempo acrescentam uma pergunta decisiva: quando isso deveria acontecer?
Perkins lembra ainda de relatos reunidos por Bronnie Ware junto a pessoas próximas da morte. Entre os arrependimentos mais frequentes estavam não ter vivido de maneira mais fiel a si mesmo e ter trabalhado demais, sacrificando tempo com pessoas e experiências importantes.
Por isso, talvez uma pergunta muito útil não seja apenas “o que ainda quero fazer?”, mas: quais experiências da sua vida têm uma janela que está aberta agora — e talvez não esteja daqui a cinco ou dez anos?
O Risco de Agir — e o Risco de Não Fazer Nada
Nos capítulos finais, Perkins introduz outra ideia que combina muito bem com tudo o que veio antes: a vida não é apenas uma questão de administrar recursos; também é uma questão de coragem. Não adianta reconhecer que o tempo passa, que algumas experiências têm prazo e que certos sonhos precisam acontecer em determinadas fases se o medo sempre vencer na hora de agir.
Por isso ele faz uma distinção importante entre ser ousado e ser imprudente. A proposta não é correr riscos sem pensar, abandonar responsabilidades ou transformar qualquer impulso em “coragem”. Perkins insiste que risco e recompensa precisam ser avaliados juntos. Uma decisão pode fazer sentido quando o possível ganho em experiência, realização ou crescimento é alto e a perda potencial é limitada.
Ele também ressalta que a juventude costuma oferecer uma vantagem especial: mais tempo para corrigir erros. Um emprego pode dar errado, uma mudança pode não funcionar, um projeto pode fracassar. Ainda assim, quanto mais cedo certos riscos são assumidos, maior tende a ser a possibilidade de recuperação. Isso não significa que pessoas mais velhas não devam agir com ousadia, mas que o tipo de risco muda com a idade.
Talvez o ponto mais provocador seja outro: não agir também é uma decisão, e ela também traz riscos. Permanecer no mesmo lugar parece mais seguro porque não produz uma perda imediata visível. Mas a perda pode aparecer de outra forma: experiências não vividas, oportunidades abandonadas, relações não aprofundadas ou uma vida moldada mais pelo medo do que pela escolha consciente.
Perkins coloca isso de maneira direta ao alertar para o “risco da inação”. Manter tudo como está pode parecer conforto, mas também pode significar abrir mão da vida que talvez fosse possível construir.
Essa ideia se conecta perfeitamente à mensagem central do livro. Morra sem Nada não pede ao leitor que persiga aventuras a qualquer custo. O que Perkins quer é que cada decisão seja tomada com consciência do que está sendo trocado.
Ao escolher segurança, o que você ganha? _ E o que deixa de viver? _ Ao aceitar um trabalho que não gosta, o que está protegendo? _ E quanto da sua energia vital está entregando em troca?
Ao adiar um projeto por mais cinco anos, o que espera ganhar com esse atraso? E essa experiência continuará disponível quando o prazo terminar?
Talvez o maior risco, em alguns momentos, não seja fracassar.
Pode ser chegar ao fim e perceber que você nunca descobriu o que teria acontecido se tivesse tentado.
“Morrer sem Nada” Não É uma Meta Matemática
Ao chegar ao final da obra, Perkins faz um esclarecimento essencial: morrer exatamente com saldo zero é praticamente impossível. Ninguém consegue prever com precisão o dia da própria morte, os gastos futuros, a saúde ou todos os imprevistos que ainda surgirão. Portanto, a expressão que dá título ao livro não deve ser entendida como uma fórmula literal.
O objetivo é outro.
Segundo Perkins, tentar “morrer sem nada” funciona como uma direção. A ideia serve para deslocar o foco de uma vida inteira baseada apenas em ganhar, poupar e aumentar patrimônio para uma vida em que o dinheiro passa a ser usado de maneira mais consciente. Mesmo que alguém termine seus dias ainda com algum valor na conta, o princípio terá cumprido seu papel se essa pessoa tiver aproveitado melhor seus recursos ao longo do caminho.
Essa talvez seja a melhor maneira de compreender toda a obra.
Perkins não está dizendo que dinheiro não importa. Ele sabe que dinheiro oferece segurança, liberdade, proteção e possibilidades. O que ele questiona é a ideia de que mais dinheiro é sempre melhor, independentemente da idade, da saúde, do tempo disponível ou do que está sendo sacrificado para acumulá-lo.
O verdadeiro desperdício, para ele, não acontece apenas quando gastamos mal. Também acontece quando trabalhamos durante anos por recursos que jamais serão convertidos em vida.
Ao longo do livro, essa lógica aparece sob diferentes formas: nas experiências adiadas, no tempo perdido, nas lembranças que deixamos de construir, na herança entregue tarde demais, na saúde que declina antes que o dinheiro seja usado e no medo que impede decisões importantes.
No fundo, Morra sem Nada nos força a rever uma associação muito comum: a de que acumular sempre representa prudência e gastar sempre representa perda. Perkins mostra que depende do que estamos acumulando, do que estamos gastando e, principalmente, do momento em que fazemos cada coisa.
Talvez uma das mensagens mais fortes do livro seja justamente esta: dinheiro que não consegue mais ser transformado em experiência, liberdade, ajuda, presença ou lembrança perdeu grande parte daquilo que poderia ter oferecido.
E isso muda completamente a maneira de olhar para a vida.
Porque, no final, a pergunta deixa de ser apenas: “Quanto consegui acumular?” E passa a ser: “Quanto da vida que eu poderia ter vivido eu realmente vivi?”
Concluindo — O Dinheiro Deve Servir à Vida
Ao final de Morra sem Nada, Bill Perkins não tenta convencer o leitor a gastar por impulso, ignorar o futuro ou abandonar qualquer forma de planejamento. Sua proposta é mais simples e, ao mesmo tempo, mais desconfortável: parar de tratar o dinheiro como o objetivo final e voltar a enxergá-lo como uma ferramenta para viver melhor.
A grande provocação do livro está em lembrar que não acumulamos apenas dinheiro ao longo da vida. Acumulamos também anos, limitações, responsabilidades e mudanças que podem tornar certas experiências mais difíceis ou até impossíveis. Por isso, adiar tudo para “um dia” pode ser tão imprudente quanto gastar tudo hoje.
Perkins nos convida a pensar com mais intenção: quais experiências realmente importam? Quando elas devem acontecer? Quanto é suficiente? O que vale preservar para o futuro e o que estamos adiando sem necessidade?
Este resumo comentado não substitui a leitura integral da obra. O livro desenvolve exemplos, argumentos e situações que aprofundam muito esses conceitos. Mas sua mensagem central pode ser resumida de forma clara: uma vida bem planejada não é aquela em que sobra o máximo de dinheiro no fim, e sim aquela em que tempo, saúde e recursos foram usados de maneira consciente enquanto ainda podiam produzir significado.
E talvez essa seja a pergunta que Bill Perkins quer deixar conosco: se o dinheiro existe para melhorar a vida, em que momento você pretende começar a usá-lo para isso?
Conteúdo Elaborado por José Carlos de Andrade _ Se Gostou; _ Compartilhe!
📬 Inscreva-se para ser avisado sobre novas publicações!
Nota: Se você encontrou valor no conteúdo deste site, considere investir em seu crescimento. Qualquer doação, por menor que seja, me ajuda a continuar produzindo materiais de qualidade.! Utilize a chave Pix [ canallivrenawebclw@gmail.com ] para contribuir e Obrigado.